

Этой осенью в России заработал цифровой рубль, о появлении которого говорили последние несколько лет. Массовое внедрение стартовало 1 сентября. Теперь завести кошелек с цифровым рублем можно во всех крупных банках. Как это сделать, и для чего может пригодиться цифровая валюта, читайте в материале Онлайн47.
Для чего нужен цифровой рубль
История внедрения цифрового рубля началась еще в 2020 году. Тогда Банк России представил консультативный доклад о перспективах внедрения национальной цифровой валюты.
К внедрению в ЦБ готовились давно, так что на сегодняшний день можно не просто завести кошелек, а даже оплачивать кое-что из покупок. Надо сказать, что интерес к новому финансовому инструменту есть. Только за первые десять дней после старта россияне открыли около 87 тысяч цифровых кошельков и провели примерно 50 тысяч операций.
Валентин Илюшин/Онлайн47
Цифровой рубль – это новая форма российской валюты. По большому счету, это те же рубли, только хранятся они на счету не у банков, а у ЦБ. Пользоваться такими средствами можно параллельно с наличными и безналичными. Никаких ограничений в этом нет.
На сегодняшний день закон обязывает компании с годовой выручкой свыше 120 млн рублей принимать оплату цифровым рублем. Например, оплатить покупки уже можно в крупных продуктовых сетях «Магнит», «Дикси», «Лента», «Перекресток», «Пятерочка», а также на маркетплейсах. Оплачивать так же, как по СБП — сканируете QR-код на кассе магазина и подтверждаете платеж.
pxhere.com
То есть главное отличие в том, что цифровой кошелек не привязан к коммерческому счету. Все операции проходят напрямую через государственную структуру. У этого есть, как минимум, два очевидных плюса. Первый – отсутствие третьих лиц в денежных операциях между человеком и государством. В таких случаях легче доказать происхождение средств и провести с ними операцию.
«Если у Вас длинная транзакция в несколько участников, то государство видит всю цепочку. А если платить по старинке, то надо запрашивать информацию у банков через полицию. Так что, если у Вас сделка с недвижкой или авто, то почему нет?», – делится мнение в сети Игорь.
pxhere.com
Полезным это может оказаться и при разделе имущества, считают россияне.
«Явно подойдет тем, кто хочет, чтобы история транзакций была максимально чистой. Надо, например, доказать при разводе, что некоторое имущество было куплено не на общие деньги, а на личные, которое подарили родственники. Сейчас это муторно: надо нанимать нотариуса, иметь отдельный счет и много чего еще. А с цифровым рублем в теории будет сильно проще», – уверен Алексей.
Еще один плюс в том, что цифровой рубль убирает необходимость «кормить» банки, которые требуют сегодня не только оплату за обслуживание карт, но и просят процент за перевод средств в другие банки, а порой взымает плату даже за переводы внутри собственной структуры.
pxhere.com
Таким образом, у цифрового рубля вырисовывается несколько явных преимуществ:
- переводы между людьми — без комиссий;
- оплата товаров и услуг в любой точке страны в режиме онлайн;
- более безопасное хранение средств, так как кошельки будут открываться на платформе Банка России;
- уникальная цифровая комбинация каждого рубля, которая делает операции прозрачными;
- возможность использовать цифровой рубль для бюджетных выплат, пособий и субсидий, что сделает операции мгновенными и сквозными.
Однако, стоит учитывать и то, что перевести средства другому человеку без комиссии получится только, если у него тоже открыт цифровой счет.
Валентин Илюшин/Онлайн47
Как открыть счет
По сути, открыть счет сегодня можно через приложение или сайт все тех же банков: Сбер, Т-Банк, ВТБ, Альфа. Газпромбанк, Россельхозбанк. Всего в список входит 22 банка. Но важно понимать, что к самим банкам такой счет не привязан. Соответственно и ответственности за него они нести не будут. Банки лишь являются проводником, а сам счет расположен на платформе Центробанка.
В отличие от банковских счетов, страховка для цифрового кошелька не нужна. Вся сумма на счете цифрового рубля гарантирована Банком России.
rosim.gov.ru
У некоторых клиентов банков цифровой кошелек еще в начале сентября появился в панели со всеми остальными картами и счетами. Однако, если в вашем приложении такого окна не появилось, то первое, что рекомендуется, – обновить приложение самого банка, поскольку функционал доступен только в актуальных версиях. Стоит отдельно подчеркнуть, что пока такая возможность есть только у пользователей Android. Для пользователей iPhone нововведение обещали ввести позднее. Пока разработчики решают вопрос с загрузкой приложения в AppStore.
Если разбирать открытие счета на примере Сбера, то банк предлагает следующую цепочку действия для открытия счета: в разделе "Кошелек" выбрать Цифровой рубль, затем открыть счет и действовать по подсказкам на экране.
Но есть и более простой вариант: вбить в поисковой строке банка «цифровой рубль». В Сбере, например, с поиском помогает тот же Гигачат.
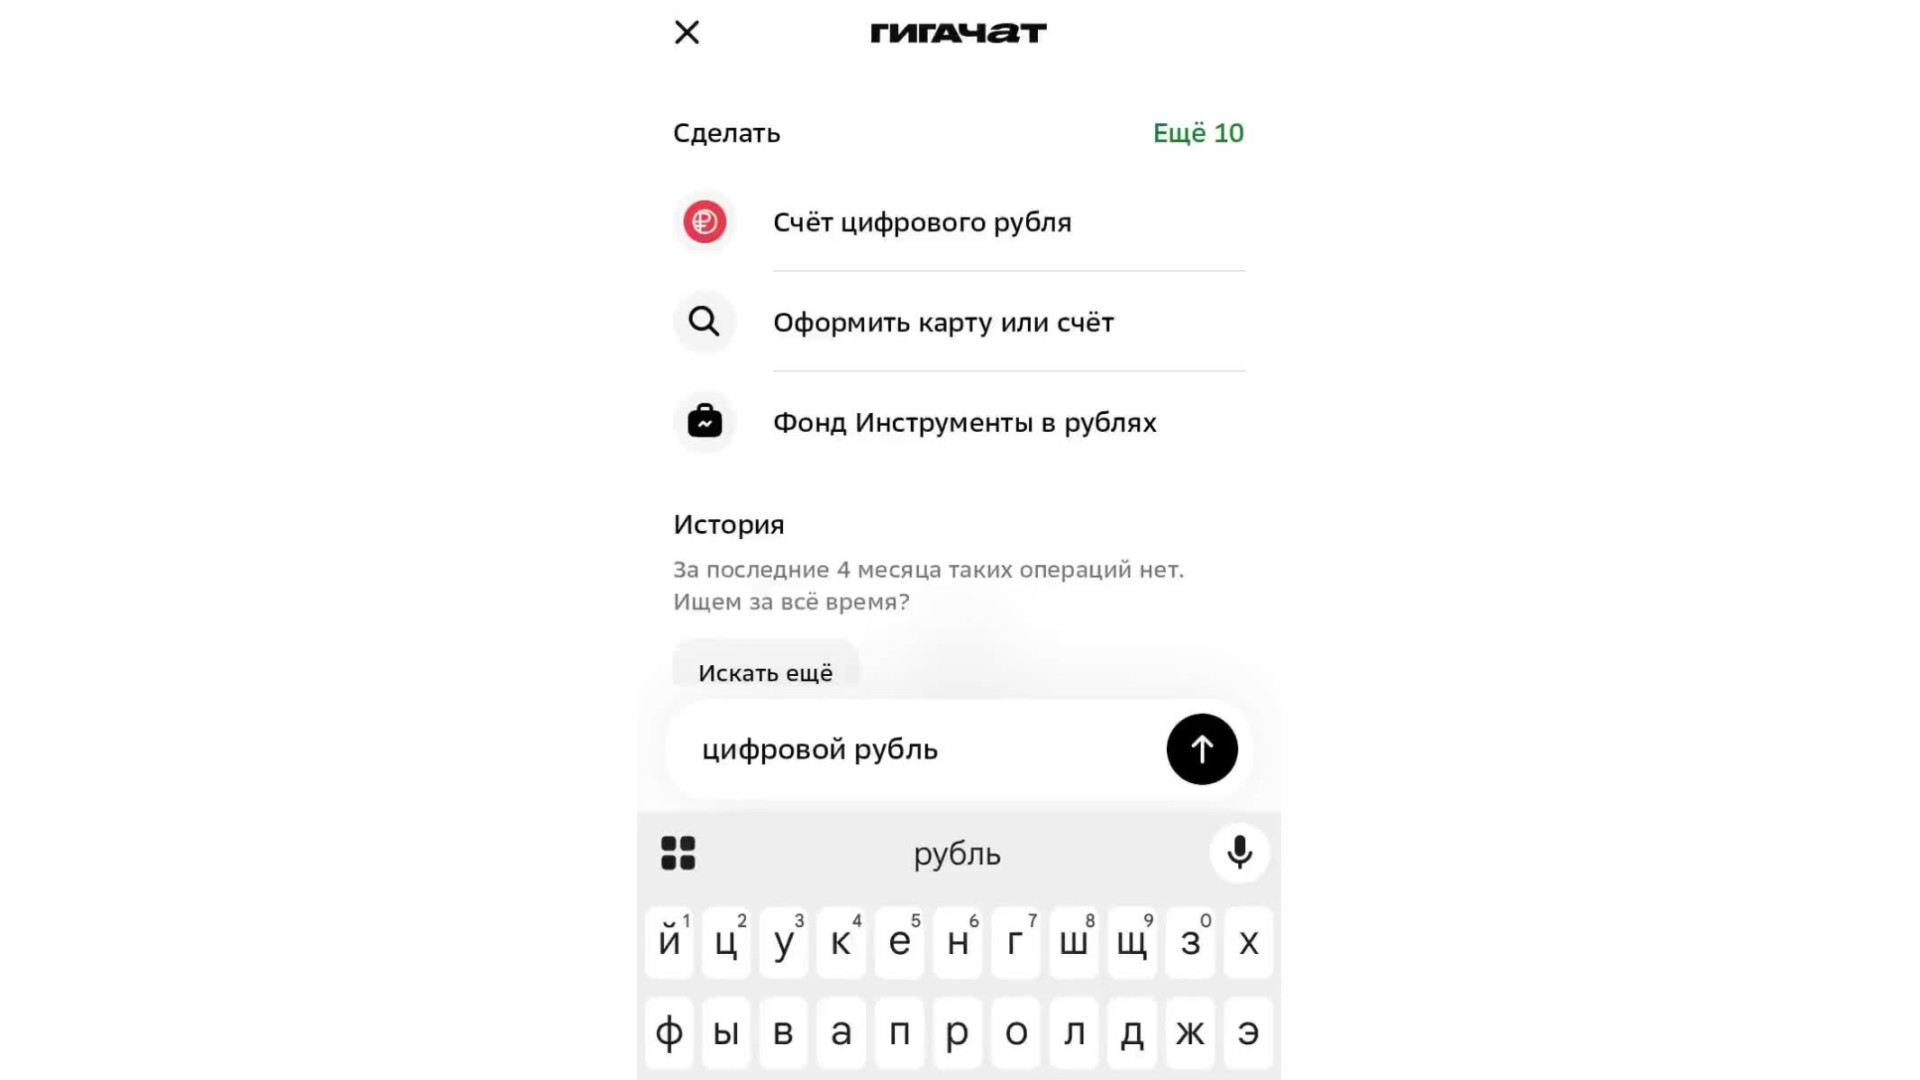
Искусственный интеллект в два счета выдаст строку «Счет цифрового рубля», после нажатия на которую уже можно оформить кошелек.
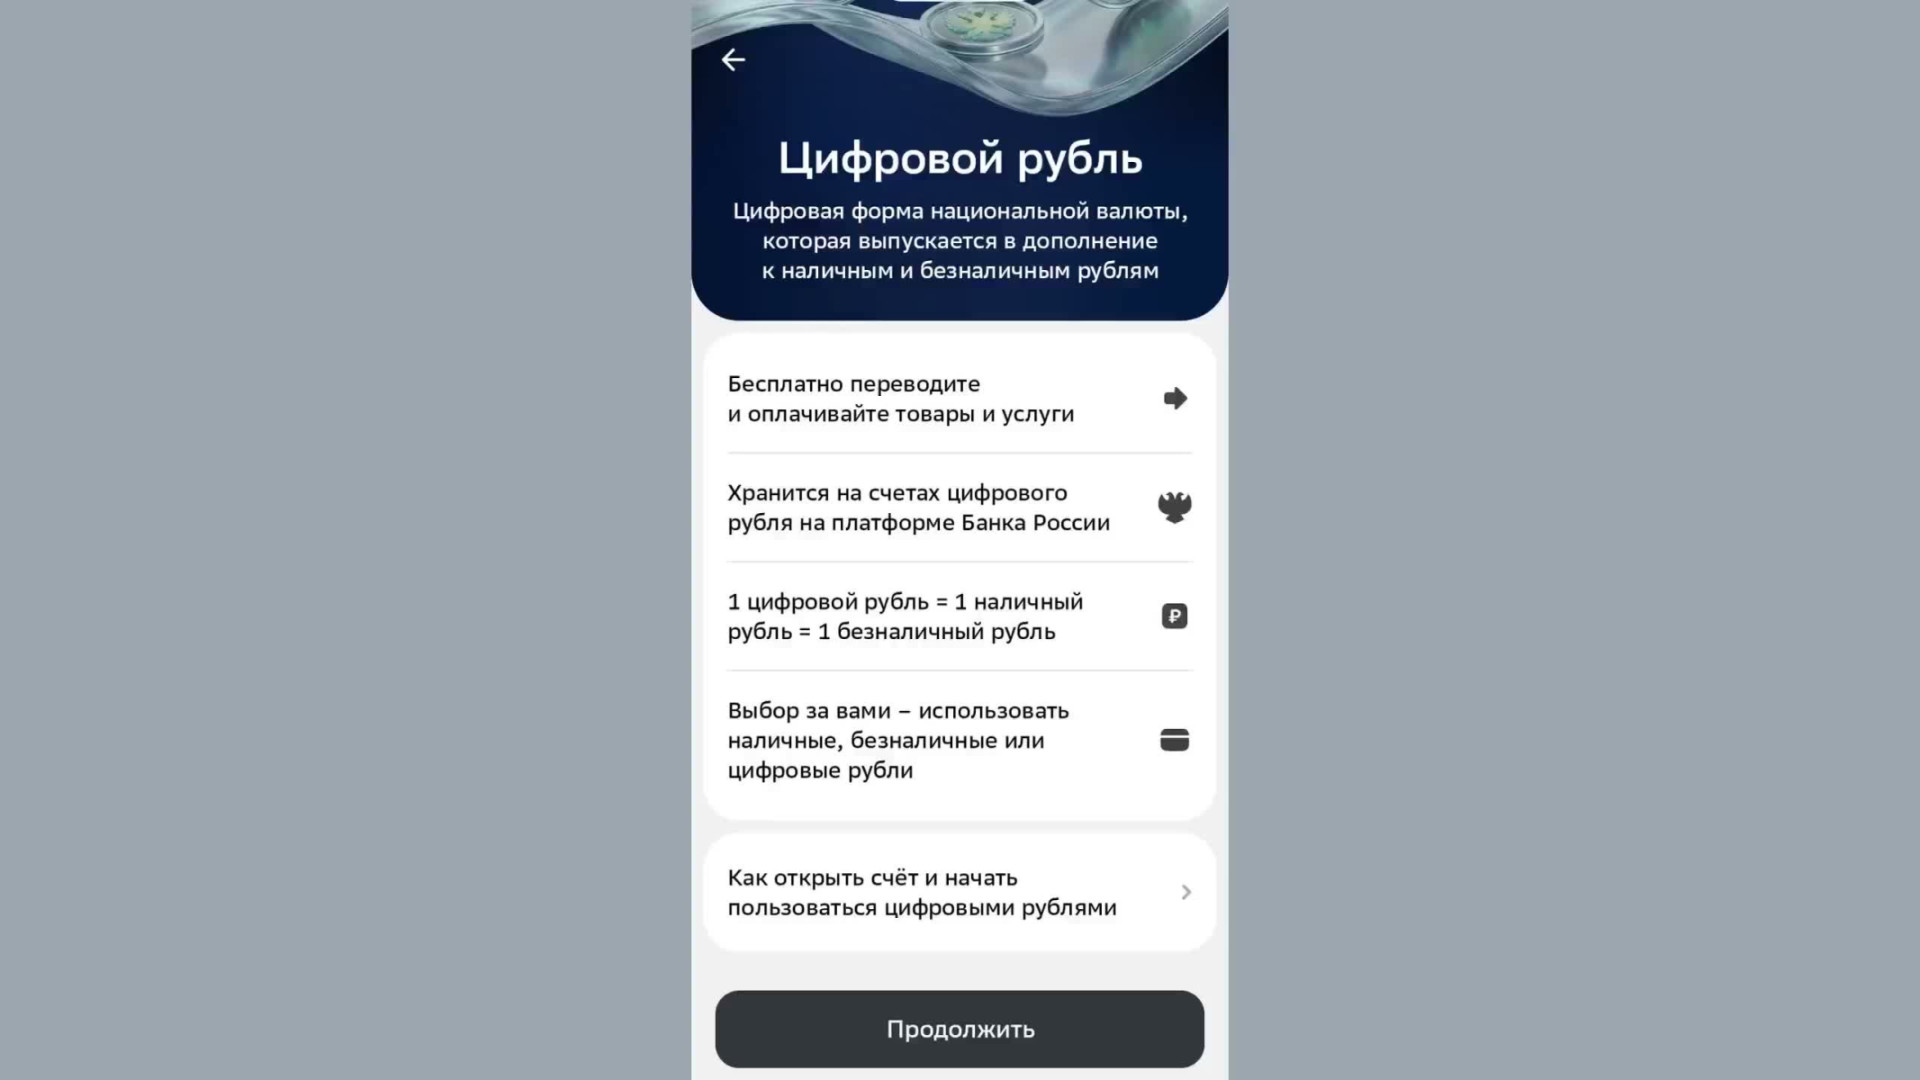
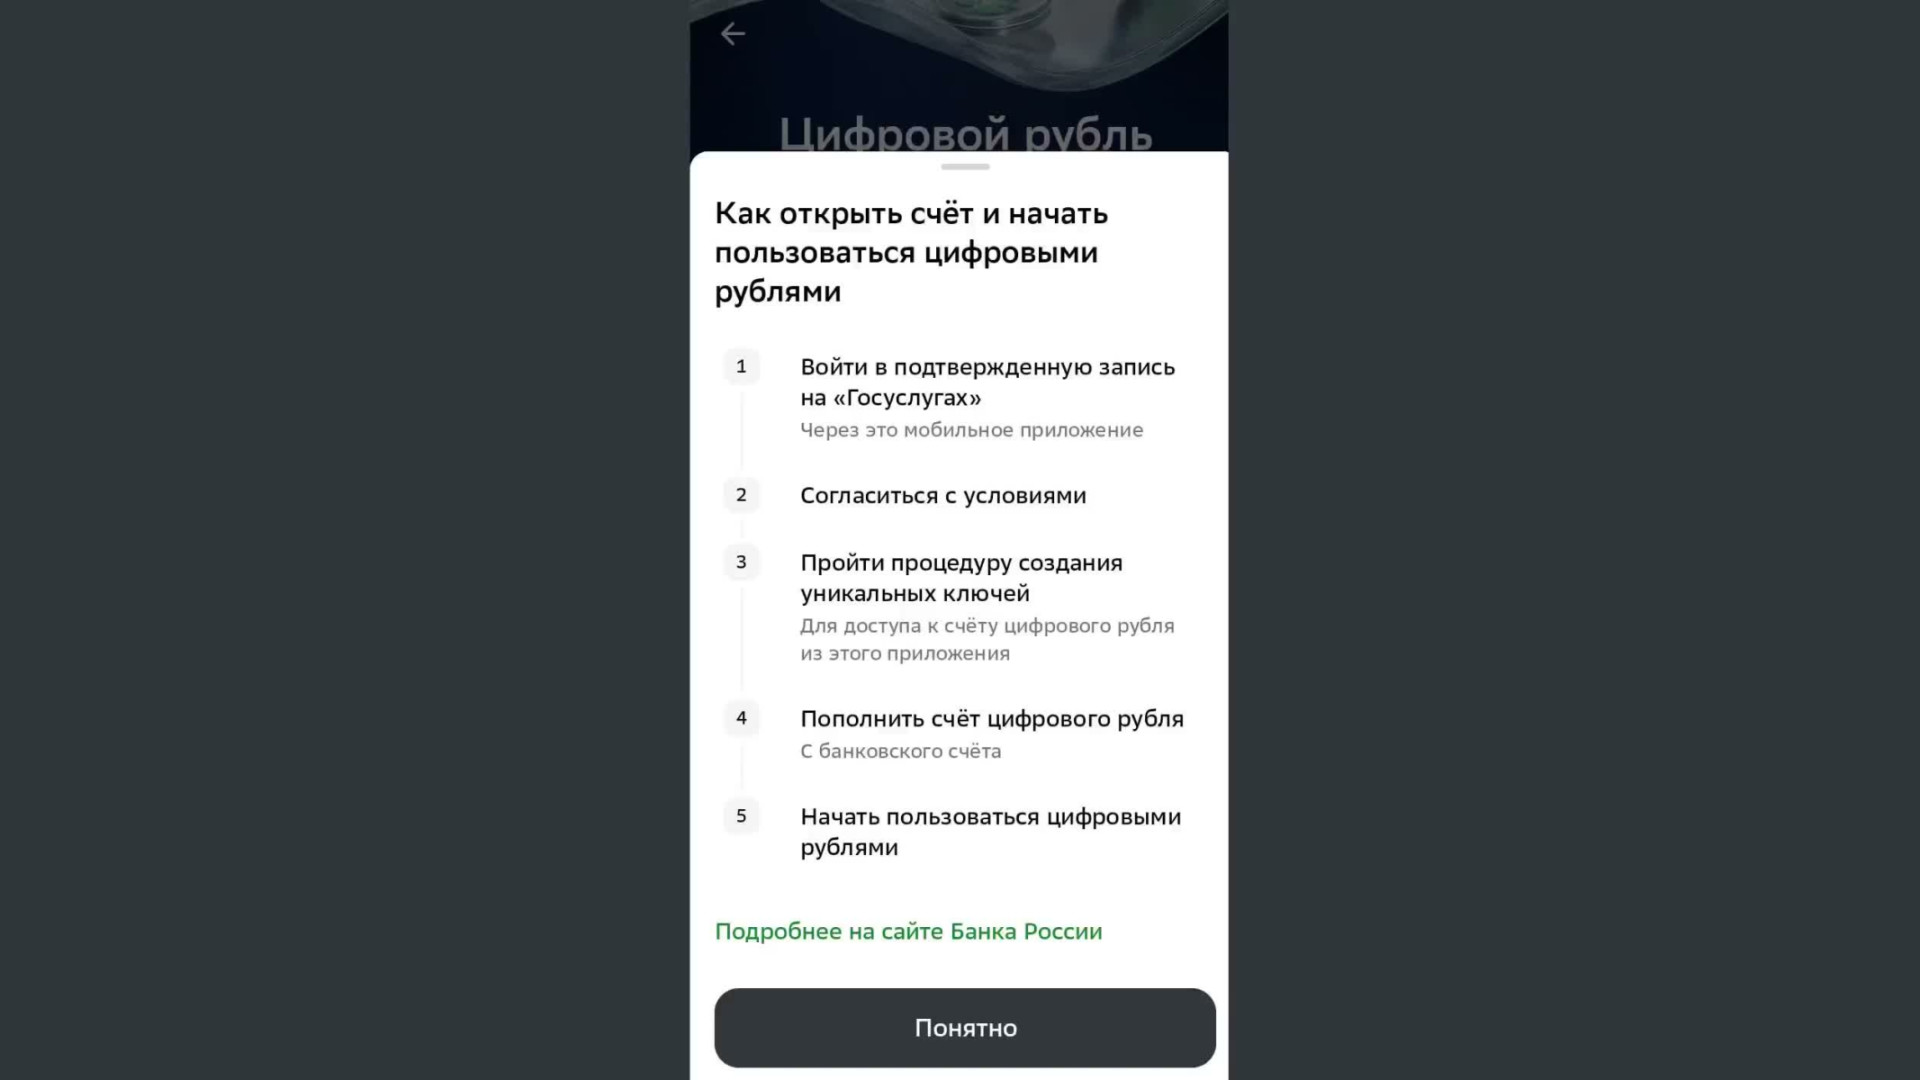
Как можно увидеть, для открытия счета нужна подтвержденная запись на «Госуслугах», затем необходимо создать уникальный ключ для доступа к счету цифрового рубля из банковского приложения. И только после этого уже можно пополнять счет и пользоваться им.
Для доступа в кошелек также нужно создать дополнительный 6-значный пароль. Он не должен дублировать тот, что у Вас на «Госуслугах» или в мобильном банке.
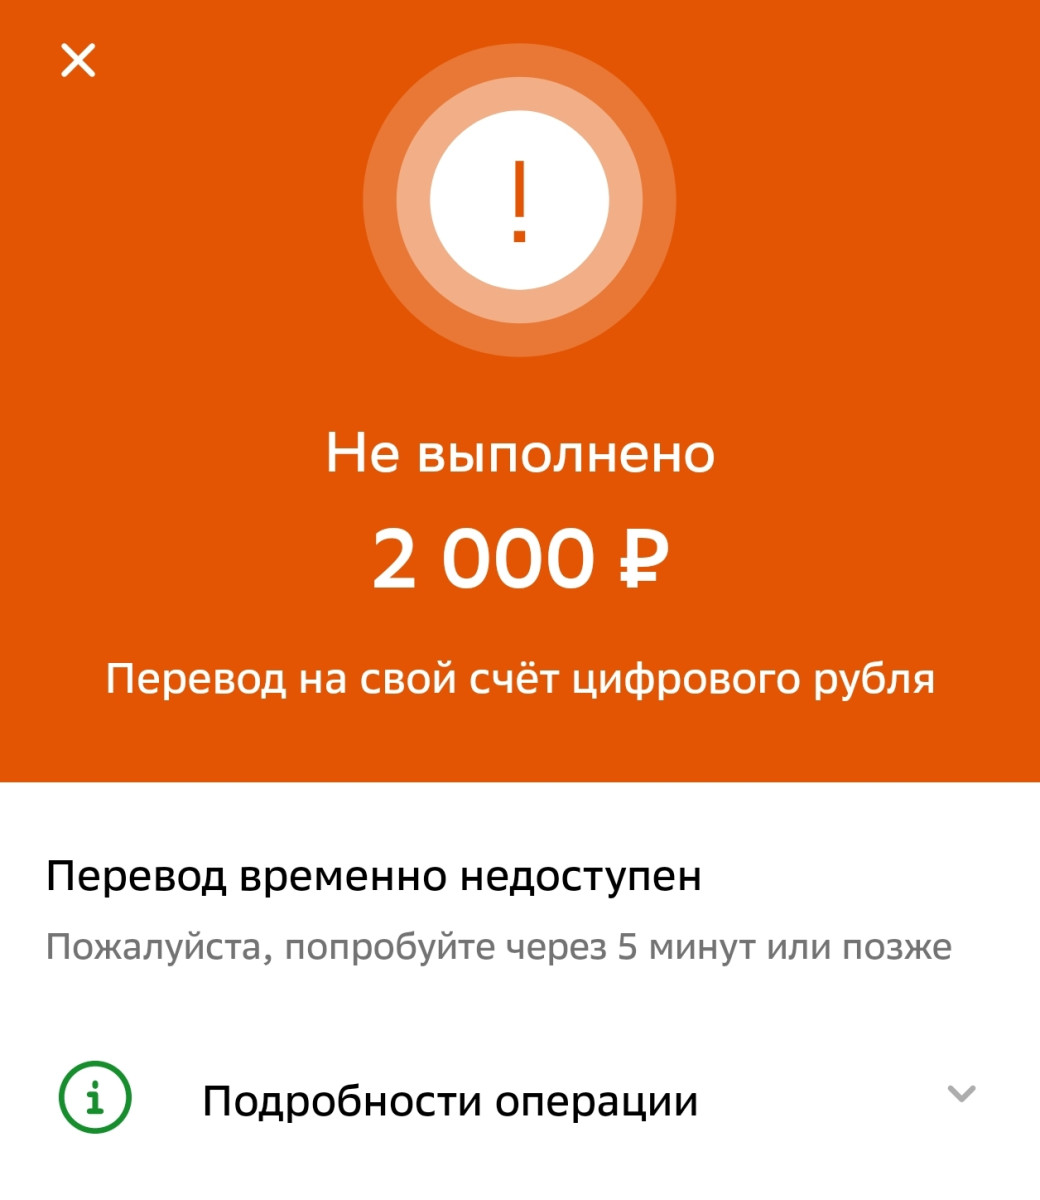
Тем не менее, пополнить свой счет тоже пока удается не всем.
«Открыл кошель. Да, быстро. Только пополнить не могу. Отклонена и все тут. Два раза попробовал и пока бросил затею», – пожаловался один из пользователей сети.
pikabu.ru/@DiemonStalker
Чего пока не дает цифровой кошелек
Вместе с тем, пока что у новой формы рубля есть и некоторые ограничения. Один из главных минусов – цифровым рублем нельзя оплатить кредит. Дело в том, что кредитование остается услугой коммерческих банков, так что применить альтернативные варианты оплаты там не получится.
Еще один заметный минус, который может оказаться важным для многих – это отсутствие кэшбека. Кроме того, на остаток не начисляются проценты, как это делают некоторые банки.
pxhere.com
Помимо этого, для оплаты цифровым рублем нужен стабильный интернет. А с этим иногда бывает сложно. Так что отказаться от тех же наличных пока вряд ли получится.
Открыть несколько кошельков с цифровыми рублями также не получится — у одного человека или организации он может быть в единственном экземпляре.
В ЦБ заявляют, что деньги на цифровых счетах защищены по самым высоким стандартам, а ждоступ к цифровому кошельку дополнительно запаролен. Тем не менее, нельзя исключать, что мошенники могут добраться и до них. И вот тут возникает еще один нюанс: законодательно пока нет ясности, кто же несет ответственность за пропавшие средства – коммерческий банк или ЦБ.
pxhere.com
Еще один нюанс, который отпугивал многих, касался выплат цифровым рублем. Предполагалось, что цифровым рублем будут выдавать пенсии и социальные пособия. Позднее шли разговоры о том, что, если человек не потратил всю пенсию или пособие в течение месяца, то в преддверии новой выплаты остатки просто спишутся. То есть копить средства не получится. Либо тратишь – либо возвращаешь. Но пока нет точного подтверждения, что механизм цифрового рубля будет работать именно так.
Что очевидно, так это то, что новая система оплаты будет постепенно внедряться в бизнес и государственные структуры. Вероятнее всего, власти еще будут работать над законодательной базой новой российской валюты, все-таки многое еще остается не до конца понятным.
Опробовать кошелек цифрового рубля как альтернативный вариант для оплаты вполне себе можно. Но для полноценного его внедрения в экономику понадобится время. Не исключено, что ЦБ будет вводить новые фишки, которые помогут валюте стать более выигрышным вариантом в использовании.
Фото: Валентин Илюшин/Онлайн47
